Domain modistin.de kaufen?
Wir ziehen mit dem Projekt
modistin.de um.
Sind Sie am Kauf der Domain
modistin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain modistin.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
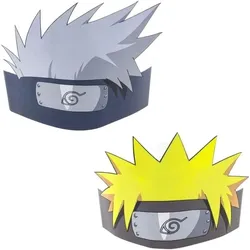
CHAKS - Naruto - Kopfbedeckungen Naruto/Kakashi (8 Stück)CHAKS Naruto & Kakashi Kopfbedeckungen 8 Stück – Anime Party Hüte Die Naruto & Kakashi Kopfbedeckungen von CHAKS im 8er Set sind das perfekte Accessoire für jede Anime-Mottoparty. Mit Motiven der beliebten Charaktere aus Naruto bringen sie echte Ninja-Stimmung auf Geburtstage, Fan-Events ode...5,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
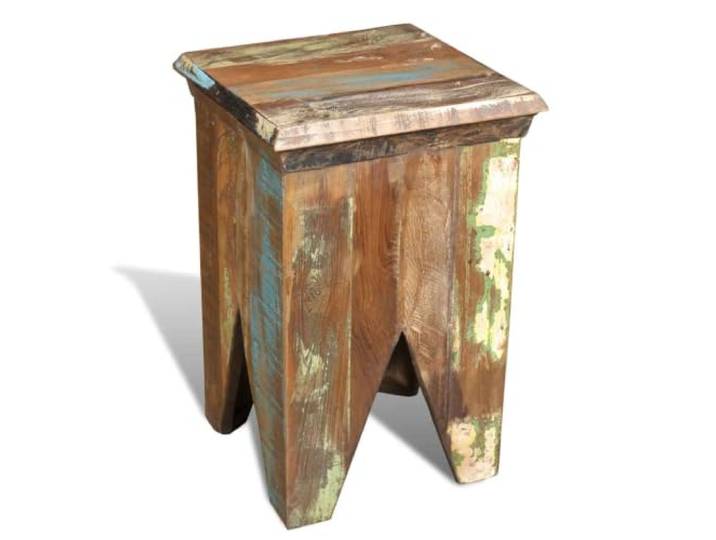
RJPLMFV Hocker aus massivem Erholungsholz, Stil Massivholz, Teak, Akazie, Mango, Saal, Handarbeit, Vintage-Stil, Haus, CaféRJPLMFV Hocker aus massivem Erholungsholz, Stil Massivholz, Teak, Akazie, Mango, Saal, Handarbeit, Vintage-Stil, Haus, Café. Die einfache und dicke Struktur aus Massivholz bietet eine hohe Robustheit im Alltag. Vier kompakte Beine sorgen für dauerhafte Stabilität auf allen Böden. Starkes, stabiles, langlebiges und schönes Altholz für den längeren Gebrauch. Handgefertigte Handwerkskunst bringt einen spektakulären Vintage- und exotischen Stil. Jeder Prozess der Rekombination, Polieren, Lackieren und Wachsen wird sorgfältig vorbereitet. Farbe:Original131,00 €*Versand: 10,44 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
CHAKS - Naruto - Kopfbedeckungen Naruto/Kakashi (8 Stück)CHAKS Naruto & Kakashi Kopfbedeckungen 8 Stück – Anime Party Hüte Die Naruto & Kakashi Kopfbedeckungen von CHAKS im 8er Set sind das perfekte Accessoire für jede Anime-Mottoparty. Mit Motiven der beliebten Charaktere aus Naruto bringen sie echte Ninja-Stimmung auf Geburtstage, Fan-Events ode...5,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
RJPLMFV Hocker aus massivem Erholungsholz, Stil Massivholz, Teak, Akazie, Mango, Saal, Handarbeit, Vintage-Stil, Haus, CaféRJPLMFV Hocker aus massivem Erholungsholz, Stil Massivholz, Teak, Akazie, Mango, Saal, Handarbeit, Vintage-Stil, Haus, Café. Die einfache und dicke Struktur aus Massivholz bietet eine hohe Robustheit im Alltag. Vier kompakte Beine sorgen für dauerhafte Stabilität auf allen Böden. Starkes, stabiles, langlebiges und schönes Altholz für den längeren Gebrauch. Handgefertigte Handwerkskunst bringt einen spektakulären Vintage- und exotischen Stil. Jeder Prozess der Rekombination, Polieren, Lackieren und Wachsen wird sorgfältig vorbereitet. Farbe:Original131,00 €*Versand: 10,44 €Sichere Weiterleitung zum Anbieter
-
König, Christoph: KreativitätKreativität , Lektüren von Rilkes 'Duineser Elegien' , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20231025, Produktform: Leinen, Autoren: König, Christoph, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 248, Abbildungen: ca. 9 farbige, Themenüberschrift: LITERARY CRITICISM / Comparative Literature, Keyword: 20. Jahrhundert; Avantgarde; Epilog; Fragmentarisches; Gedichte; Gedichtzyklus; Hermeneutik; Krankheit; Kunst; Liebe; Literaturwissenschaft; Lyrik; Moderne; Redlichkeit; Skepsis; Tod; Verstehen; Werkkomplex; Zauberei; lyrisches Subjekt, Fachschema: Gedicht / Lyrik~Lyrik, Fachkategorie: Einzelne Dichter~Literaturwissenschaft, allgemein, Sprache: Deutsch, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 226, Breite: 146, Höhe: 22, Gewicht: 450, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 289194330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raum für KreativitätRaum für Kreativität , Ob im Großunternehmen, Forschungslabor, Co-Working-Space, Atelier oder in der Produktionshalle - die Welt der Arbeit verändert sich heute in höherem Tempo als je zuvor. Die Architektur reagiert darauf mit flexiblen Arbeitswelten, die Kreativität fördern und die Werte des Unternehmens in den Mittelpunkt stellen. Von der Rückzugsnische zum Marktplatz für Ideen schafft sie Identifikationsräume und Orte der formellen und informellen Zusammenarbeit. Gerade weil hybrides Arbeiten inzwischen in vielen Bereichen zur Selbstverständlichkeit geworden ist, braucht es gebaute Umgebungen, die auf alle Varianten des internen wie interdisziplinären Austauschs und der Kommunikationsmöglichkeiten der NutzerInnen eingehen. Biophile Innenraumgestaltung ist dabei ebenso wichtig wie der Einsatz von nachhaltigen Werkstoffen. Das gilt für vielfältige Raumkonstellationen in der Unternehmenswelt, im Mixed-Use und Co-Working-Space, wie auch im Handwerk, der Produktion und der Forschung. Das Kompendium 'Raum für Kreativität. Arbeitswelten im Wandel.' widmet sich rund 40 sorgfältig ausgewählten Projekten, die sowohl dem konzentrierten Arbeiten, als auch dem kommunikativen, interdisziplinären Wissenstransfer Raum geben und den Menschen als Dreh- und Angelpunkt in einem hybriden Arbeitsumfeld sehen. Die innovativen Beispiele zukunftsfähiger Büro-, Labor-, Produktions- und Atelierstrukturen verdeutlichen zudem, wie wichtig Authentizität und Identifikation für den Erfolg jeder Aufgabe sind und wie diese sich in durchdachter Architektur und bewusst gestalteter Innenarchitektur widerspiegeln. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250321, Titel der Reihe: einszuhundert##, Redaktion: Schlüter, Mariella, Edition: NED, Seitenzahl/Blattzahl: 280, Keyword: Architektur; Atelier; Büro; Co-Working Space; Corporate Architecture; Forschung; Labor; Mixed-Use; Nachhaltigkeit; Produktionshalle; Unternehmensarchitektur; Werkstatt, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 222, Höhe: 27, Gewicht: 1200, Produktform: Gebunden,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.